


Itaú Emps: conta PJ digital
4,3432.00 Arvustused
Rakenduse andmed
- Versioon
- 4.027.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 500 000+
- Arendaja
- Itaú Unibanco S. A.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
Kui otsid Brasiilia ettevõttele pangandusrakendust, tasub Itaú Emps: conta PJ digital vaadata kui praktilist alguspunkti, mitte lihtsalt järjekordset mobiilipanga rakendust. Tegemist on Itaú Unibanco S. A. finantsrakendusega, mille fookus on ettevõttekontol, krediitkaardil ja ettevõtte rahaasjade korraldamisel. Mina hindan selle juures eelkõige seda, et rakendus on suunatud ettevõtluse igapäevasele poolele: raha vastuvõtmine, kulude jälgimine ja finantsotsuste tegemine ühest kohast.
Rakendus on tasuta ning sobib vanusepiirangu järgi PEGI 3 kasutajatele. See ei tähenda, et see oleks mõeldud lastele, vaid et rakenduse sisu ei sisalda vanusepõhiselt piiratud meelelahutust. Oluline on hoopis see, kas sinu ettevõte tegutseb Itaú teenuste ja kohaliku panganduskeskkonnaga sobivalt. Kui jah, võib Itaú Emps vähendada vajadust kasutada eraldi kontoripanka, kaardirakendust ja nõustamiskanalit.
Kuidas Itaú Emps praegu ettevõtja igapäevaelus toimib
Minu jaoks algab Itaú Empsi kasutamine sellest, et ettevõtte rahaasjad ei tohiks hajuda pereliikmete või ühise telefoni igapäevakasutusse. Selles jaotises vaatan, kuidas ettevõtja saab hoida töötoimingud selgelt erillaan ning millist rutiini tasub kujundada, kui sama seadet kasutavad kodus ka teised. See loob loomuliku lähtekoha rakenduse kasutamise piiride käsitlemiseks.
Ettevõttekonto keskmes
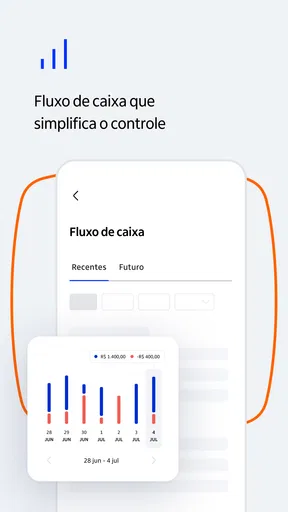
Minu hinnangul on rakenduse kõige selgem mõte koondada ettevõtte põhilised pangavajadused ühte mobiilsesse tööriista. Väikeettevõtja ei taha iga väikese toimingu pärast arvuti taha minna ega otsida õiget teenust eraldi rakendusest. Itaú Emps positsioneerib end just selle mugavuse ümber: ettevõttekonto, krediitkaart ja finantsnõustamine kuuluvad sama kogemuse sisse.
See on eriti kasulik inimesele, kes juhib ettevõtet ise. Kui hommikul tuleb kontrollida laekumist, päeval vaadata kaardiga seotud kulusid ja õhtul hinnata, kas mõni makse võiks oodata järgmise nädalani, on mobiilne ligipääs praktilisem kui pangakontori või lauaarvuti külge jäämine. Rakenduse väärtus ei seisne ainult selles, et pangateenused on telefonis, vaid selles, et ettevõtte rahaasju saab vaadata tööpäeva sees samas rütmis nagu muud ärilisi otsuseid.
Samas ei vaataks ma seda kui täielikku raamatupidamisprogrammi asendust. Ettevõttekonto aitab raha liigutada ja jälgida, kuid maksuarvestus, arved, kuluaruanded ning detailne finantsplaneerimine võivad vajada eraldi lahendusi. See eristus on oluline: Itaú Emps võib olla ettevõtte panganduse keskpunkt, kuid mitte tingimata kogu administratiivse töö ainus tööriist.
Kellele see lahendus kõige paremini sobib
Rakendus tundub kõige mõistlikum väikeettevõtjale, kellel on vaja lihtsat ja mobiilset kontohaldust. Näiteks konsultant, väike e-pood, teenusepakkuja või iseseisev ettevõtja võib hinnata seda, et ettevõtte raha ei pea olema seotud isikliku pangakasutusega. Eraldi ettevõttekonto aitab hoida tööga seotud liikumised selgemad ning muudab hilisema ülevaatamise vähem segaseks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Samuti võib see sobida ettevõttele, kus krediitkaart on igapäevase töö oluline osa. Reklaamikulud, tarkvarateenused, sõidud või väiksemad töövahendid liiguvad sageli kaardi kaudu ning ettevõtte jaoks on kasulik, kui kaart ja konto kuuluvad samasse pangandusvaatesse. Mina kasutaksin sellist lahendust eriti siis, kui tahan enne suuremat ostu kontrollida, kas ettevõtte rahavoog seda päriselt kannatab.
Suurem ettevõte, kus on mitu kasutajat, keerukad kinnitusringid, mahukas aruandlus või vajadus siduda pank otse raamatupidamistarkvaraga, peaks enne täielikku üleminekut oma töövoo hoolikalt läbi mõtlema. Itaú Emps võib olla hea baas, kuid ettevõtte suurus üksi ei ütle, kas rakendus katab kõik vajalikud protsessid.
Praktiline kasutusstsenaarium
Kujutan ette väikest disainistuudiot, mille omanik saab kliendilt tasu, maksab projektiga seotud tellimusi ja kasutab ettevõtte krediitkaarti veebiteenuste jaoks. Tööpäeva alguses kontrollib ta kontot telefonist, enne uue tarkvaratellimuse kinnitamist vaatab üle olemasoleva rahavoo ning kasutab kaarti kulude eraldamiseks isiklikest ostudest. Kui tekib küsimus, kuidas mõnda finantsotsust paremini teha, on samas panganduskeskkonnas olemas ka nõustamise suund.
Sellise stsenaariumi puhul ei ole kõige tähtsam üksik funktsioon, vaid väiksem vahe ettevõtte kavatsuse ja tegevuse vahel. Kui pangakonto, kaart ja finantsnõuanded asuvad eri kohtades, lükkub mõni otsus edasi või tehakse see puuduliku pildi põhjal. Ühtne rakendus võib muuta kontrollimise harjumuseks, mitte eraldi projektiks.
Esimene mulje ja kasutusmugavus
Rakenduse lühinimi on Itaú Emps, mis annab kohe märku, et see on mõeldud ettevõtetele, mitte tavakasutaja isiklikuks panganduseks. See eristus on hea, sest ärikonto kasutaja ootab teistsugust vaadet kui inimene, kes kontrollib ainult isiklikku saldot. Ettevõtlusrakenduse puhul loeb mulle eelkõige see, kas olulised tegevused on kiiresti leitavad ja kas kontoga seotud otsused ei kao liigse üldise menüü sisse.
Igapäevases kasutuses soovitaksin pärast paigaldamist võtta aega, et konto, kaart ja teavitused enda töökorralduse järgi üle vaadata. Paljud pangarakendused tunduvad esimesel päeval lihtsad, kuid tegelik mugavus sõltub sellest, kas kasutaja seadistab need oma harjumuste järgi. Kui rakendus annab võimaluse märgata liikumisi kiiresti, on sellest rohkem kasu kui pelgalt saldo vaatamisest kord nädalas.
Versioon, areng ja mõju olemasolevale kasutajale
Järgmisena keskendun sellele, kuidas eristada ettevõtte konto kasutamist isiklikust pangandusest ilma oletamata, et rakendus pakub spetsiaalseid pere- või kasutajahalduse funktsioone. Minu praktiline soovitus on siduda avamine ja tehingute kontroll ettevõtja enda seadmeharjumustega ning vältida konto kasutamist ühise seadme kaudu. See aitab hinnata, millist koordineerimist saab saavutada oma töökorraldusega.
Mida praegune versioon näitab
Praegune versioon on 4.027.1 ning rakendus on välja antud 5. jaanuaril 2026. Need faktid annavad lugejale olulise lähtekoha: tegemist ei ole vana, ammu hüljatud nimega, vaid tootega, mida tuleb hinnata praeguse versiooni järgi. Mina ei loeks versiooninumbrit iseenesest kvaliteedigarantiiks, kuid see aitab mõista, millist rakenduse olekut kasutaja paigaldamisel kogeb.
Rakendus vajab vähemalt Androidi versiooni 8.0. See teeb selle kättesaadavaks paljudele veel kasutuses olevatele Android-telefonidele, kuid väga vana seadmega kasutaja peaks siiski arvestama, et pangandusrakenduse sujuvus sõltub ka telefoni jõudlusest, turvaseadetest ja süsteemi ajakohasusest. Uuem versioon ei muuda vananenud telefoni automaatselt kiireks.
Teadaoleva kasutajahuvi põhjal on rakendus jõudnud üle poole miljoni paigalduseni ning selle keskmine hinne on 4,3. Lisaks on rakendusele jäetud tuhandeid hinnanguid ja sadu arvustusi. Mina võtaksin neid numbreid kui märki, et rakendus on leidnud oma sihtrühma, kuid mitte kui põhjust oma ettevõtte vajaduste kontrollimata üleandmiseks ühele pangarakendusele.
Mida uuem seis tähendab neile, kes juba kasutavad Itaúd
Olemasoleva Itaú kliendi jaoks võib Itaú Emps olla huvitav siis, kui isikliku panganduse kõrval on tekkinud ettevõtlusvajadus. Sellisel juhul ei ole küsimus ainult uue rakenduse proovimises, vaid töö- ja isiklike rahaasjade eristamises. Mina soovitaksin enne kasutuselevõttu kirja panna, millised laekumised, kaardikulud ja maksed peavad kindlasti ettevõtte kontol nähtavad olema.
Üleminek võiks olla rahulikum, kui vana töökorraldust ei lõpetata kohe. Esmalt tasub jälgida, kas vajalikud igapäevased toimingud on rakenduses mugavad, kas ettevõtte raha liikumine on arusaadav ja kas raamatupidaja saab vajalikud andmed kätte sobival viisil. Alles pärast seda on mõistlik otsustada, kas Itaú Emps jääb peamiseks kanaliks või täidab ainult üht osa ettevõtte pangandusest.
Hea praktiline võte on määrata kindel nädalane kontrollhetk. Selle asemel et avada rakendus juhuslikult ja vaadata ainult saldot, võiks ettevõtja vaadata korraga üle laekumised, kaardiga seotud kulud ja lähiaja maksekohustused. Nii muutub rakendus otsustusvahendiks. See on üks neist kasutusviisidest, mida lühike rakenduse kirjeldus tavaliselt ei näita, kuid mis mõjutab tegelikku kasu kõige rohkem.
Krediitkaart ei ole ainult maksevahend
Ettevõtte krediitkaardi olemasolu võib olla mugav, kuid siin on ka oluline trade-off. Kaart teeb väikeste tööostude tegemise lihtsamaks, ent võib muuta kulude kontrollimise liiga passiivseks. Kui iga tarkvaratellimus või teenuseost läheb automaatselt kaardile, tuleb ettevõtjal endal luua harjumus need regulaarselt üle vaadata.
Mina kasutaksin kaarti eelkõige kulude eraldamiseks ja maksete ajastamiseks, mitte selleks, et rahavooprobleemi edasi lükata. Enne kaardimakse tegemist küsiksin endalt, kas tegemist on korduva kohustusega, ühekordse investeeringuga või lihtsalt mugava ostuga. Just korduvad teenused võivad väikese ettevõtte eelarves märkamatult kuhjuda, mistõttu on mobiilne ülevaade väärtuslik ainult siis, kui seda päriselt kasutatakse.
Kui sinu ettevõte vajab väga detailset kulude kategoriseerimist, mitme töötaja ostupiiranguid või põhjalikku kuluaruandlust, ei pruugi pangakaart üksi piisav olla. Sellisel juhul tasub Itaú Emps siduda oma olemasoleva sisemise protsessiga, mitte eeldada, et pangarakendus lahendab kogu kuluhalduse.
Finantsnõustamine võib olla tugevus, kuid otsus jääb ettevõtjale
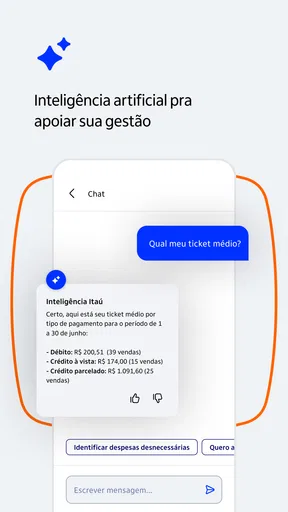
Rakenduse üks eristuvaid osi on finantsnõustamise suund. Väikese ettevõtte omanikul ei ole alati võimalik palgata eraldi finantsjuhti ning nõuandevõimalus võib aidata küsimusi paremini sõnastada. Eriti kasulik võib see olla siis, kui ettevõtja kaalub krediidi kasutamist, suuremat ostu või rahavoo ümberkorraldamist.
Samas ei asendaks ma nõustamist oma analüüsiga. Pangaga seotud soovitus võib olla kasulik sisend, kuid ettevõtja peab arvestama ka müügi hooajalisust, maksukohustusi, varusid ja klientide maksekäitumist. Minu jaoks on parim kasutusviis selline, kus nõustamine aitab valikuid võrrelda, mitte ei asenda otsustamist.
Enne nõu küsimist tasub valmis panna konkreetsed küsimused ja oma ettevõtte põhikulud. Näiteks ei ole sama asi küsida, kuidas saada rohkem krediiti, või küsida, milline rahavoo lahendus sobib ebaregulaarse sissetulekuga ettevõttele. Täpsem küsimus annab tõenäoliselt ka praktilisema vestluse.
Kus rakendus jääb tavapäraste alternatiividega võrreldes maha
Ettevõtja tavapärased alternatiivid on eraldi äripangandus veebis, isikliku konto kasutamine ettevõtte kuludeks või mitme spetsialiseeritud tööriista kombinatsioon. Itaú Empsi tugevus on keskendumine ettevõttele ja mobiilsusele. Kui soovid oma kontot, kaarti ja pangaga seotud finantsabi ühes keskkonnas, on see loogilisem kui isikliku konto kasutamine ärikulude jaoks.
Veebipank võib aga olla parem valik siis, kui töötad suure ekraani taga, vajad palju dokumente korraga või teed mahukaid maksepartiisid. Samuti võib eraldi raamatupidamistarkvara olla parem, kui sinu peamine vajadus on aruandlus, mitte pangakonto kasutamine. Itaú Emps peaks sellises töövoos olema rahanduse sisend, mitte kogu ettevõtte administratiivne keskus.
Isikliku konto kasutamine ettevõtte kuludeks võib alguses tunduda lihtsam, kuid see tekitab hiljem segadust. Ettevõtte konto lahendus on puhtam, eriti siis, kui ettevõtte tehingute hulk kasvab. Kui sul on aga juba hästi toimiv pank, raamatupidamisühendus ja ettevõttekaart, peab Itaú Emps pakkuma sinu jaoks selget lisaväärtust, mitte ainult uut kasutajaliidest.
Piirangud, mida enne otsustamist arvestada
Kõige olulisem piirang on see, et rakenduse kasulikkus sõltub sinu ettevõtte suurusest ja töövoo keerukusest. Ühe inimese ettevõttele võib lihtsus olla eelis, samal ajal kui mitme osakonna või töötajaga ettevõte vajab rohkem rolle, kinnitusi ja aruandlust. Kui pangandus peab toetama keerukat sisekontrolli, tasub enne täielikku kasutuselevõttu kontrollida, kas rakendus sobib sinu protsessidega.
Teine võimalik takistus on sõltuvus mobiilsest ligipääsust. Telefon on mugav, kuid pikemate ülesannete, dokumentide võrdlemise ja põhjaliku finantsanalüüsi jaoks ei ole see alati parim töökoht. Mina kasutaksin rakendust kiireks kontrolliks ja igapäevasteks otsusteks, kuid jätaksin suurema analüüsi arvutustabeli või raamatupidamistarkvara hooleks.
Kolmandaks tuleb arvestada, et tasuta kasutamine ei tähenda automaatselt, et kõik ettevõtte rahastamisega seotud valikud oleksid ilma tingimusteta. Pangateenuseid tuleb vaadata eraldi: konto, kaart ja võimalikud krediidilahendused võivad täita eri eesmärke. Seetõttu ei otsustaks ma ainult selle põhjal, et rakendus ise on tasuta, vaid vaataksin kogu ettevõtte kasutusmudelit.
Mida enne paigaldamist ja kasutuselevõttu teha
Enne rakenduse põhiliseks töövahendiks muutmist soovitan koostada lühikese nimekirja oma ettevõtte igapäevastest toimingutest. Pane kirja, kuidas saad raha vastu, milliseid kaardimakseid teed, kes peab makseid kinnitama ja mida raamatupidaja iga kuu vajab. See aitab kiiresti näha, kas Itaú Emps sobib sinu tegeliku tööga või meeldib sulle ainult selle üldine idee.
Samuti tasub eristada kolme kasutusastet: konto ülevaade, kaardi kasutamine ja nõustamine. Kõiki neid ei pea korraga kasutusele võtma. Mina alustaksin konto jälgimisest, lisaksin kaardi alles siis, kui kulude kontroll on selge, ning kasutaksin nõustamist konkreetse küsimuse lahendamiseks. Selline järkjärguline lähenemine vähendab segadust ja näitab, milline osa rakendusest sulle päriselt väärtust annab.
Kui kasutad Androidi seadet, kontrolli, et süsteem oleks vähemalt versioonil 8.0 ning telefonis oleks piisavalt ruumi ja toimiv ekraanilukk. Pangarakenduse puhul on turvaline seadmekasutus sama tähtis kui rakenduse enda mugavus. Ära jäta ettevõtte kontot avatuks seadmesse, mida jagavad mitu inimest, ning ära käsitle kiiret mobiilset ligipääsu põhjusena, et kontrollida vähem.
Mida edasise arengu puhul jälgida
Praeguse versiooni põhjal vaataksin edaspidi eelkõige seda, kuidas rakendus toetab ettevõtte kasvamist. Väikese ettevõtte jaoks võib konto ja kaart olla piisav, kuid vajadused muutuvad, kui lisanduvad töötajad, suuremad laekumised või keerukam kulude jaotus. Hea arengusuund oleks selline, mis säilitab lihtsa alguse, kuid ei sunni kasvavat ettevõtet liiga kiiresti teise süsteemi kolima.
Samuti jälgiksin, kui hästi sobib mobiilne pangandus kokku raamatupidamisega. Ettevõtja ei vaja ainult kiiret saldovaadet, vaid ka võimalust hoida tehingud hiljem arusaadavad. Kui pangarakendus aitab vähendada käsitsi korrastamist, on selle mõju palju suurem kui pelgalt ilusamal avalehel.
Oluline on jälgida ka nõustamise praktilist väärtust. Ettevõtja jaoks on hea nõuanne selline, mis aitab teha konkreetse otsuse, mitte ei jää üldiseks finantsjutuks. Kui Itaú Emps suudab konto, kaardi ja nõustamise siduda üheks arusaadavaks töövooguks, on sellel selge koht väikese ettevõtte tööpäevas.
Kokkuvõttes soovitaksin Itaú Empsi ettevõtjale, kes tahab oma ärikonto ja krediitkaardi kasutamist telefonis lihtsamalt korraldada ning hindab võimalust saada samast panganduskeskkonnast ka finantsnõu. Minu jaoks on selle suurim väärtus ettevõtte rahaasjade koondamine ühte igapäevaselt kasutatavasse kohta. Tasuta hind, ettevõttele suunatud ülesehitus ja Itaú Unibanco S. A. taust teevad sellest arvestatava valiku, eriti väiksema ettevõtte puhul.
Ma ei valiks seda siiski pimesi. Kui vajad mahukat aruandlust, keerukaid kasutajarolle või täielikku raamatupidamise töövoogu, võiks spetsialiseeritud äripangandus või eraldi finantstarkvara olla parem. Kui sinu vajadus on aga selge ettevõttekonto, krediitkaart ja mobiilne kontroll, on Itaú Emps praktiline kandidaat. Rakenduse üle poole miljoni paigaldusega kasutajaskond ja 4,3 keskmine hinne näitavad, et huvi on olemas; lõplik otsus peaks siiski lähtuma sinu ettevõtte tegelikust töökorraldusest, mitte ainult populaarsusest.
Minu soovitus oleks alustada rahulikult: paigalda rakendus, kaardista oma igapäevased pangatoimingud ja vaata, kas need mahuvad mugavalt Itaú Empsi sisse. Kui konto, kaart ja nõustamise võimalus aitavad sul teha kiiremaid, kuid läbimõeldumaid otsuseid, võib sellest saada hea ettevõtte rahanduse baas. Kui rakendus jääb sinu töövoo jaoks liiga kitsaks, on parem seda ausalt kasutada ühe osana kui sundida kogu ettevõtet ühe mobiilirakenduse järgi töötama.
Plussid
- Ettevõtte konto avamine on mugav ja suuresti digitaalselt hallatav.
- Rakendus aitab jälgida ettevõtte rahaasju ka liikvel olles.
- Arvete ja maksete haldamine on koondatud ühte rakendusse.
- Sobib hästi väikestele ettevõtetele ja füüsilisest isikust ettevõtjatele.
- Itaú pangateenused ja ettevõtte konto on ühes ökosüsteemis ühendatud.
Miinused
- Rakendus on peamiselt suunatud Brasiilia ettevõtetele ja kohalikele klientidele.
- Portugali keele oskus on kasutamiseks praktiliselt vajalik.
- Mõned funktsioonid võivad sõltuda ettevõtte profiilist ja konto tüübist.
- Täielikuks kasutamiseks võib olla vaja Brasiilia dokumente ja maksunumbrit.
- Rakendus ei pruugi sobida ettevõtetele
- kes vajavad rahvusvahelisi pangateenuseid.
Korduma kippuvad küsimused: Itaú Emps: conta PJ digital
Mis on Itaú Emps: conta PJ digital ja kellele see on mõeldud?
Itaú Emps: conta PJ digital on Itaú digitaalne ärikonto, mis on suunatud ettevõtjatele ja väikestele ettevõtetele, kes soovivad oma ettevõtte rahaasju mobiilirakenduse kaudu hallata. Rakendus võib olla kasulik arvete, ülekannete, saldo ja muude pangateenuste jälgimiseks, kuid konto avamise tingimused sõltuvad ettevõtte tüübist, registriandmetest ja Itaú kehtivatest nõuetest.
Kas Itaú Empsi ärikonto avamine toimub täielikult rakenduses?
Rakendus on loodud selleks, et muuta ärikonto avamine võimalikult digitaalseks ja mugavaks. Tavaliselt tuleb esitada ettevõtte ning seaduslike esindajate andmed, kinnitada isikusamasus ja saata nõutud dokumendid. Kuigi protsess võib toimuda peamiselt veebis või rakenduses, võib Itaú mõnel juhul küsida lisateavet või teha täiendava kontrolli enne konto aktiveerimist.
Milliseid pangatoiminguid saab Itaú Empsi kaudu teha?
Itaú Emps võimaldab ettevõtte igapäevaseid rahaasju mobiilselt jälgida ja korraldada. Funktsioonide hulka võivad kuuluda saldo ja väljavõtete vaatamine, maksete tegemine, ülekanded, arvete haldamine ning ettevõtte finantsliikumiste kontrollimine. Täpne teenuste valik võib sõltuda konto tüübist, ettevõtte profiilist, rakenduse versioonist ja sellest, millised Itaú lahendused on kliendile aktiveeritud.
Kas Itaú Emps on turvaline rakendus ettevõtte rahaasjade haldamiseks?
Itaú Emps kasutab pangarakendustele tavapäraseid turvameetmeid, näiteks sisselogimise kinnitamist, seadme kontrolli ja tehingute autentimist. Sellest hoolimata peab kasutaja ise hoolitsema telefoni, paroolide ja kinnituskoodide turvalisuse eest. Rakendust tasub laadida ainult ametlikust Google Play või App Store'i poest ning kahtlaste sõnumite ja linkide korral ei tohiks oma pangateavet sisestada.
Kas Itaú Empsi kasutamine on tasuta või võivad lisanduda teenustasud?
Rakenduse allalaadimine ja kasutamine võivad olla tasuta, kuid konkreetse ärikonto või üksikute pangateenustega võivad kaasneda teenustasud. Näiteks võivad hinnad sõltuda ülekannetest, maksetest, sularahatehingutest, kaartidest või muudest kasutatavatest lahendustest. Enne konto avamist tasub tutvuda Itaú ametliku hinnakirja ja lepingutingimustega, sest tasud võivad konto ning ettevõtte vajaduste järgi erineda.


